Un premier contrat d’assurance auto coûte presque toujours plus cher quand on vient d’obtenir son permis. Ce n’est pas une punition déguisée mais un calcul de risque : l’assureur n’a aucun historique de conduite sur lequel s’appuyer, et compense cette incertitude par une surprime. Comprendre comment elle fonctionne, quelle formule choisir et quels leviers actionner permet souvent de réduire la facture dès la première souscription.
Sommaire
Pourquoi l’assurance coûte plus cher pour un jeune conducteur
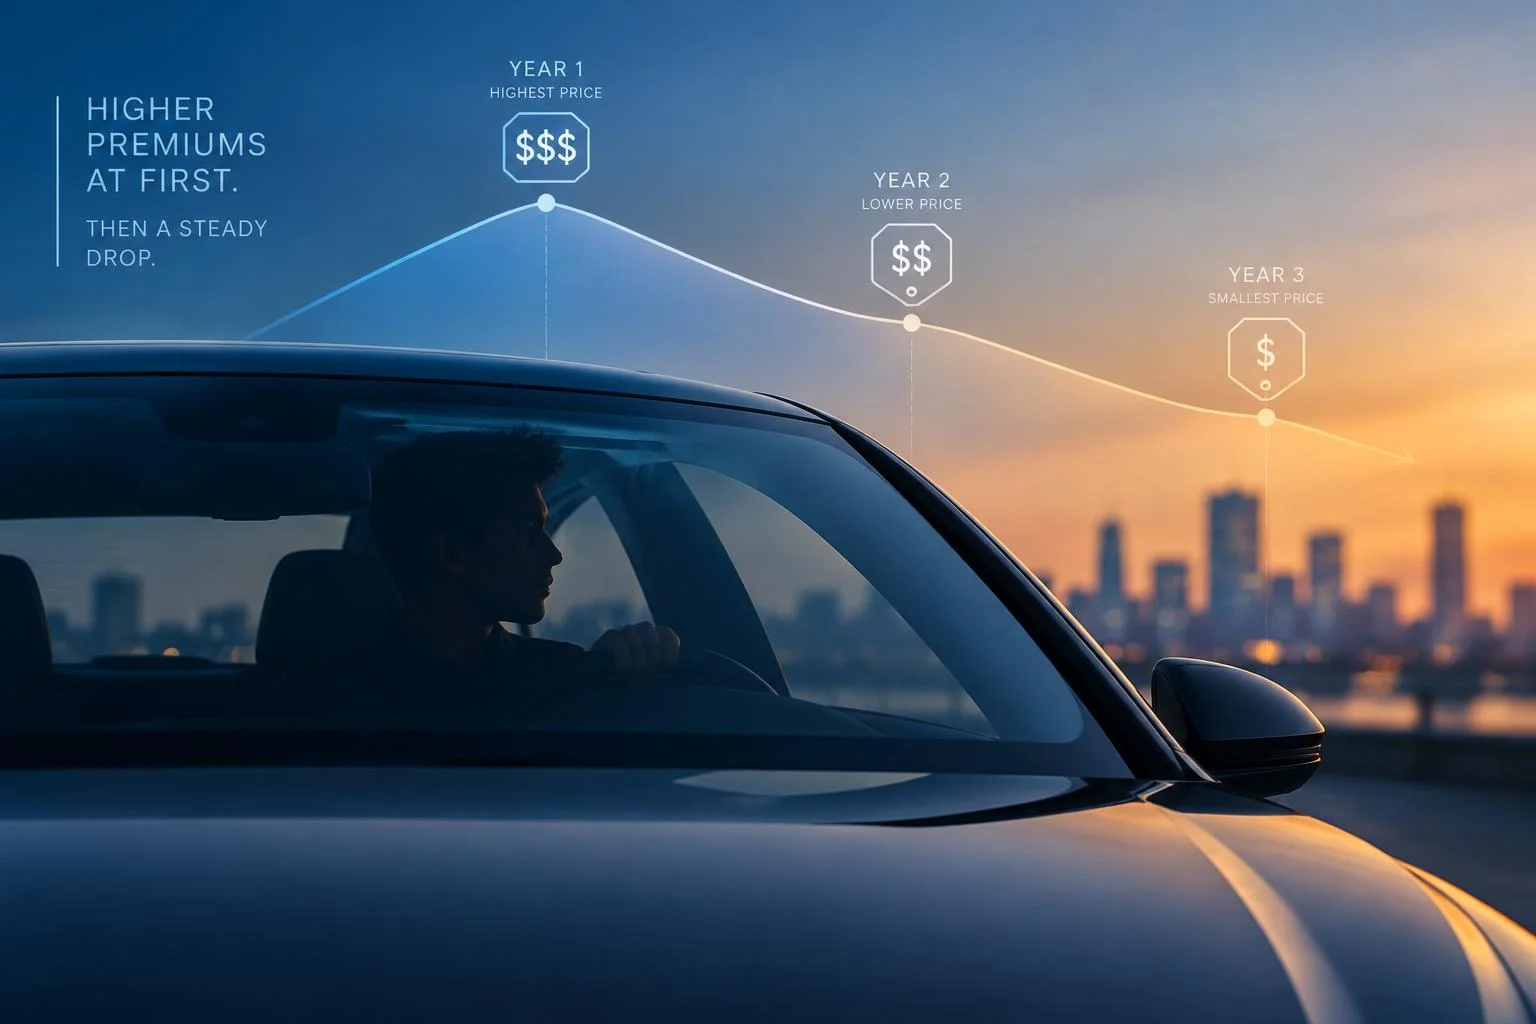
Un conducteur est considéré comme novice pendant sa période probatoire, qui dure généralement 3 ans après l’obtention du permis, ou 2 ans s’il a suivi la conduite accompagnée. Pendant cette phase, il ne dispose que de 6 points au lieu de 12, et les assureurs appliquent une surprime jeune conducteur qui peut multiplier par deux le tarif de référence la première année. Cette majoration diminue ensuite d’un tiers chaque année sans accident responsable, pour disparaître totalement après 3 années complètes sans sinistre.
La conduite accompagnée change sensiblement cette trajectoire : un conducteur qui en a bénéficié peut voir sa surprime réduite de moitié dès la deuxième année, contre une réduction plus lente pour un conducteur n’ayant suivi qu’une formation classique. Certains assureurs vont plus loin en combinant conduite accompagnée et formation post-permis, disponible depuis le 1er janvier 2019, pour ramener la période probatoire à 1 an.
Le risque de refus existe aussi : certains assureurs limitent l’accès à leurs contrats pour les conducteurs novices jugés trop exposés, en particulier sur des véhicules puissants. Dans ce cas, comparer plusieurs offres n’est pas un luxe mais une nécessité, puisque les méthodes de calcul du risque varient fortement d’une compagnie à l’autre.
Tiers, tiers étendu ou tous risques : quelle formule choisir
La responsabilité civile, un socle obligatoire mais limité
La formule au tiers correspond à la responsabilité civile, seule garantie obligatoire en France. Elle couvre les dommages causés aux autres mais rien sur le véhicule de l’assuré. Elle convient à une voiture ancienne, de faible valeur, pour laquelle une réparation ou un remplacement coûterait peu cher de toute façon.
Le tiers étendu, un compromis pour les véhicules intermédiaires
Le tiers étendu ajoute des garanties ciblées comme le vol, l’incendie ou le bris de glace, sans aller jusqu’à couvrir tous les dommages subis par le véhicule. C’est souvent le choix le plus pertinent pour une première voiture d’occasion ayant encore une valeur réelle, notamment si elle est stationnée dans la rue ou dans une zone plus exposée au vol.
Le tous risques, justifié par la valeur du véhicule
Le tous risques couvre plus largement les dommages subis par le véhicule, y compris en cas d’accident responsable. Il devient pertinent pour une voiture neuve ou récente, dont le coût de réparation dépasserait largement l’écart de prime avec une formule plus légère. À l’inverse, payer du tous risques sur une voiture de plus de 100 000 km revient souvent à surpayer une protection dont la valeur réelle du bien ne justifie plus le niveau.
Les critères qui comptent plus que le prix affiché
Le prix seul ne dit rien de la qualité d’un contrat. La garantie personnelle du conducteur, qui couvre les dommages corporels du conducteur lui-même en cas d’accident responsable, est souvent absente des formules les moins chères alors qu’elle protège justement le profil le plus exposé statistiquement. Il faut aussi regarder la franchise, cette somme qui reste à la charge de l’assuré après un sinistre : elle peut être fixe (300 € par exemple), proportionnelle, ou mixte, avec un pourcentage de l’indemnité plafonné à un montant donné.
Le plafond d’indemnisation, le délai de carence pendant lequel certaines garanties ne sont pas encore actives, les exclusions de garantie et la présence ou non d’un véhicule de remplacement font toute la différence entre deux contrats au tarif proche. Avant de comparer des prix, il vaut mieux comparer des niveaux de protection équivalents, faute de quoi la comparaison ne veut rien dire.
Pour s’y retrouver sans multiplier les appels téléphoniques, il est possible d’accéder à cette page pour obtenir plusieurs devis personnalisés et confronter concrètement garanties, franchises et tarifs sur un même profil de conducteur.
Réduire concrètement le prix de son contrat
Jouer sur l’expérience et le lien familial
Être déclaré conducteur secondaire ou occasionnel sur le contrat de ses parents permet souvent d’accumuler de l’expérience et du bonus avant de souscrire un contrat individuel. Certains assureurs accordent aussi des réductions spécifiques aux enfants de leurs clients, parfois pendant plusieurs années consécutives. Cette option demande en contrepartie de déclarer précisément qui conduit le véhicule : un conducteur non déclaré expose à une réduction d’indemnisation, voire à une franchise majorée, en cas de sinistre.
Adapter le contrat à l’usage réel du véhicule
Un jeune conducteur qui roule peu peut se tourner vers une assurance au kilomètre, avec un boîtier de contrôle qui ajuste la prime au nombre de kilomètres réellement parcourus. À l’inverse, une conduite connectée évaluée par télématique peut valoriser une conduite prudente et réduire la prime jusqu’à 30 % pour les profils qui acceptent ce suivi. Augmenter sa franchise à la souscription fait aussi baisser la prime mensuelle, à condition d’avoir anticipé le reste à charge possible en cas de sinistre.
Privilégier la solidité du contrat à son prix affiché
Un contrat trop allégé pour économiser quelques euros par mois tient rarement la charge du premier vrai sinistre : le pare-brise fêlé, la carrosserie abîmée ou la voiture qui disparaît une nuit du parking. Avant de signer, mieux vaut vérifier que le contrat couvre réellement le profil et le véhicule concernés, plutôt que de se fier au seul tarif affiché en ligne.
Le choix du véhicule pèse autant que la formule
La puissance fiscale, la motorisation et la valeur du véhicule influencent directement le montant de la prime. Une petite citadine d’occasion, peu puissante, est presque toujours moins chère à assurer qu’un modèle récent ou sportif, à garanties équivalentes. L’écart de prime entre essence et diesel peut également atteindre 26 % en tous risques à modèle comparable, un détail rarement anticipé au moment de l’achat.
Un antivol supplémentaire, une alarme ou un verrouillage de volant peuvent aussi faire baisser le tarif proposé, car ils réduisent le risque de vol pris en compte par l’assureur. Avant de signer l’achat d’une première voiture, il est donc utile de demander un devis d’assurance sur ce modèle précis plutôt que de découvrir le tarif après coup.
Les erreurs qui coûtent cher après la souscription
La tentation la plus fréquente consiste à choisir le contrat le moins cher sans lire les exclusions ni vérifier le plafond d’indemnisation. Une franchise trop élevée, choisie uniquement pour faire baisser la prime affichée, peut se révéler ingérable au moment d’un sinistre si elle n’a pas été anticipée financièrement. À l’inverse, souscrire une garantie tous risques inutile sur un véhicule déjà ancien revient à payer pour une protection que la valeur réelle du bien ne justifie plus.
Enfin, ne pas déclarer un conducteur régulier du véhicule, même par simple oubli, reste l’une des erreurs les plus pénalisantes : elle peut entraîner une réduction d’indemnisation en cas d’accident, alors que la déclaration exacte des conducteurs principaux, secondaires et occasionnels ne change généralement la prime que de manière modérée.