
Assurer sa première moto à La Réunion demande de tenir compte de l’obligation légale, mais aussi des conditions de circulation locales. Entre trajets urbains, routes de montagne et épisodes de fortes pluies, le bon contrat dépend de la cylindrée, de la valeur du deux-roues, de son usage et de son lieu de stationnement.
Sommaire
Partir de la responsabilité civile, puis protéger sa propre moto
La responsabilité civile est le socle obligatoire de toute assurance moto ou scooter. Elle indemnise les dommages corporels et matériels causés à un tiers lors d’un accident. En revanche, elle ne rembourse ni les réparations de votre moto, ni son vol, ni vos équipements. C’est la principale limite d’une formule au tiers.
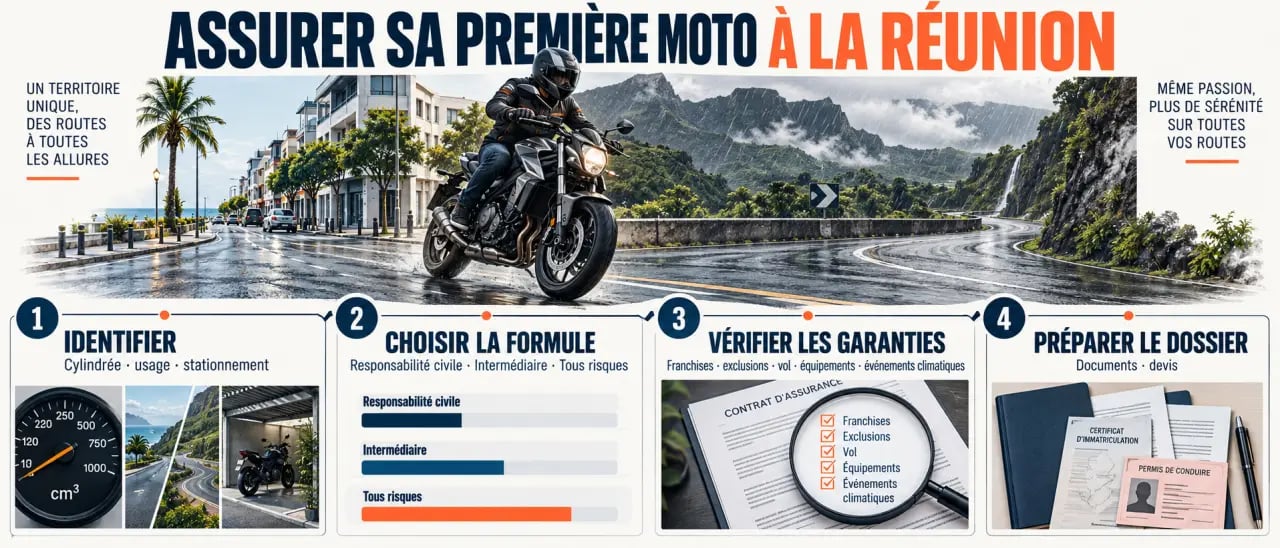
Pour une première moto, il faut distinguer les garanties qui protègent les autres de celles qui protègent votre véhicule. Une moto récente, financée ou indispensable aux trajets domicile-travail peut justifier des garanties complémentaires : vol, incendie, dommages tous accidents, assistance et protection du conducteur. La défense-recours ou la protection juridique peuvent aussi aider à faire valoir vos droits après un accident ou un litige.
Trois niveaux de couverture à comparer
| Formule | Protection habituelle | Profil auquel elle convient |
|---|---|---|
| Au tiers | Responsabilité civile et, selon le contrat, défense-recours | Moto ancienne à faible valeur ou budget très serré |
| Intermédiaire | Socle au tiers complété par le vol, l’incendie ou les événements climatiques selon les garanties choisies | Deux-roues stationné dehors ou utilisé fréquemment |
| Tous risques | Protection étendue incluant généralement les dommages à la moto, y compris en cas d’accident responsable, selon la franchise et les conditions du contrat | Moto récente, de valeur ou essentielle au quotidien |
Adapter les garanties aux réalités de circulation réunionnaises
À La Réunion, une assurance moto doit être examinée en fonction des conditions locales. Les pluies intenses, les vents violents, les cyclones, les inondations et les routes humides ou isolées rendent la garantie assistance et dépannage particulièrement utile. Vérifiez la manière dont le contrat traite les catastrophes naturelles, les dégâts liés aux intempéries et les conditions de remorquage.
La moto relie souvent le domicile, le travail, les commerces et des zones où le dépannage n’est pas immédiat. La question est donc simple : pourrez-vous repartir ou rentrer si la machine est immobilisée ? Une assistance incluant le dépannage, le remorquage et, selon le contrat, une solution de mobilité peut éviter qu’une panne ou un accident sous la pluie ne désorganise toute la journée.
Vol, équipement et stationnement : les détails qui changent tout
Si la moto dort dans la rue, sous un abri ouvert ou dans une cour peu sécurisée, la garantie vol mérite une attention particulière. Consultez les exigences de l’assureur : antivol homologué, lieu de garage déclaré, justificatifs demandés et franchise applicable.
Vérifiez aussi la couverture du casque, des gants, du blouson ou de l’airbag moto, ainsi que le plafond prévu. Une protection présentée comme complète peut rester limitée si les équipements ne sont pas explicitement inclus dans le contrat.
Comprendre ce qui fait varier le devis d’un débutant
Le prix d’une assurance moto ne dépend pas uniquement de la formule choisie. L’assureur étudie notamment votre âge, l’ancienneté du permis, votre expérience sur deux-roues, vos antécédents d’assurance, la cylindrée, le modèle, la valeur de la moto et l’usage déclaré. Une moto de 50 cm³, 125 cm³ ou plus de 125 cm³ ne présente pas le même profil de risque ni les mêmes besoins de protection.
Déclarez votre situation avec précision, sans minimiser votre usage. Un contrat prévu pour des sorties privées peut être inadapté si vous effectuez chaque jour le trajet domicile-travail ou si le deux-roues sert à une activité professionnelle. Le lieu de stationnement compte également : une moto garée dans un garage fermé n’est pas évaluée comme une moto exposée en permanence à l’extérieur.
Pour comparer les offres, une demande auprès de assurancemotopaschere permet d’étudier une solution selon votre véhicule et votre profil. Mettez ensuite les propositions face à face à garanties équivalentes. Comparez les garanties incluses, les franchises, les plafonds d’indemnisation, les exclusions et le niveau d’assistance, plutôt que la seule cotisation mensuelle.
Éviter les franchises et exclusions qui coûtent cher après un sinistre
La franchise est la somme qui reste à votre charge lors d’un sinistre garanti. Une franchise élevée peut alléger la prime, mais elle devient pénalisante si une chute à basse vitesse, un vol ou un dégât climatique entraîne des réparations coûteuses. Choisissez-la selon votre capacité réelle à payer cette somme sans déséquilibrer votre budget.
Les points à lire avant de signer
- Les exclusions liées au prêt du guidon, à l’usage professionnel, à la compétition ou aux voies non adaptées.
- Les conditions exactes de la garantie vol et les moyens de protection imposés.
- Les plafonds prévus pour les équipements du motard et la protection du conducteur.
- Les modalités d’indemnisation de la moto : valeur retenue, vétusté et justificatifs attendus.
- Les garanties climatiques et l’assistance, notamment leurs limites géographiques ou de kilométrage.
Préparer son dossier et obtenir un devis cohérent
Avant toute souscription, rassemblez la carte grise ou les caractéristiques du véhicule, votre permis de conduire et, si vous avez déjà été assuré, un relevé d’informations. Préparez aussi les détails concernant l’usage et le stationnement. Pour une moto d’occasion, conservez les éléments permettant d’établir sa valeur et signalez toute modification susceptible d’influencer le contrat.
Demandez plusieurs devis avec des informations strictement identiques. Vous pourrez ainsi comparer des protections réellement comparables, plutôt que des tarifs artificiellement bas obtenus en retirant le vol, les dommages ou l’assistance. Une première assurance moto doit correspondre à votre manière de rouler à La Réunion, à la valeur du véhicule et au niveau de reste à charge que vous pouvez accepter.
